2025年3月18日,高通宣布董事会批准提高季度现金股息:每股普通股由0.85美元增至0.89美元。当时公告明确,新金额适用于同年3月27日之后应付的季度股息,并给出每股3.56美元的年度化金额。
尊龙凯时人生就是博回看这则公告,重点在于把金额的单位与时间条件对应起来。季度股息、年度化表达和具体支付安排,各自回答不同问题;准确理解这些区别,比只摘出上调后的数字更有帮助。
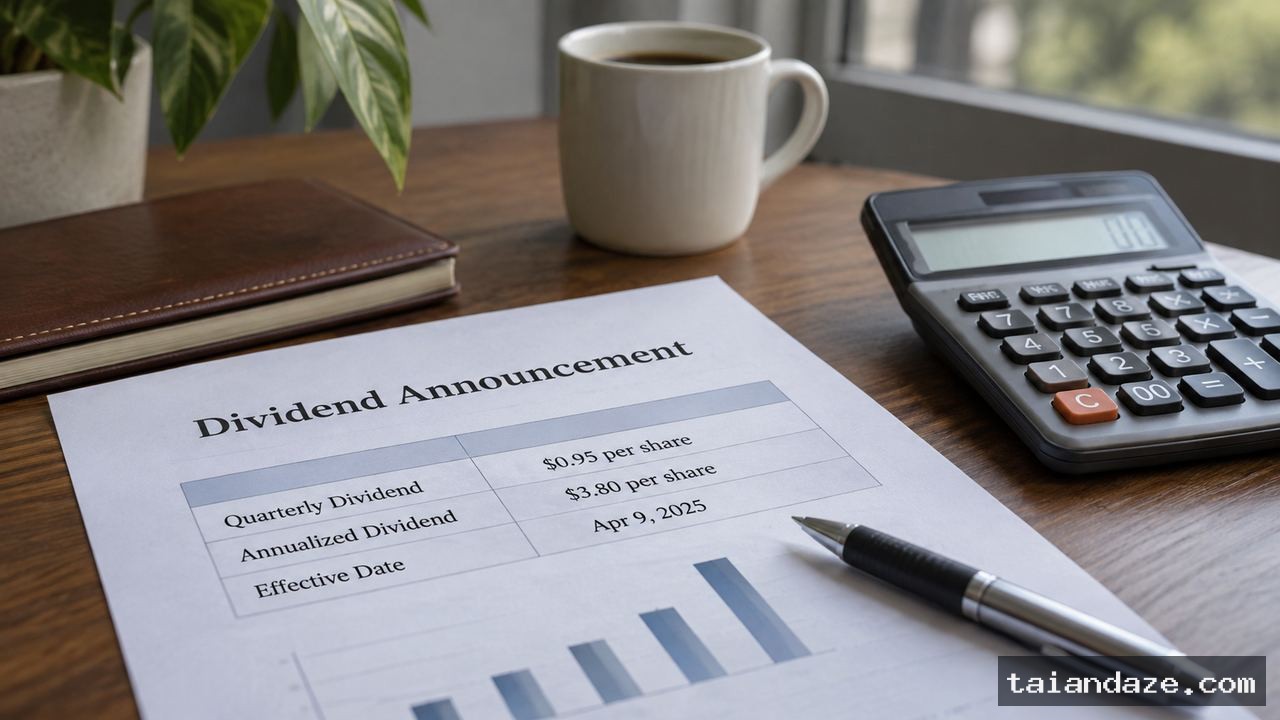
季度金额怎样对应股东分配
现金股息以普通股为单位计算,并对应特定周期。股东获得的分配需要与持有数量和资格条件共同计算,单独看每股金额还不能说明账户的实际变化;理解季度范围,也有助于把这次调整放回资本回报的执行节奏。
前后金额采用相同周期,才能看清单次政策调整的幅度。季度安排便于观察持续分配,年度化口径便于放到更长尺度比较;两种方式各有用途,结合生效范围理解,能够更清楚地认识公司当时的资金分配选择。
季度金额需要与币种、每股口径和适用范围一起理解,才能用于比较不同的资本回报安排。对股东而言,名义金额只是起点,实际支付还会涉及持有人资格和时间条件;这些因素共同决定单次分配怎样落到具体账户。
年度化表达不是额外一次支付
年度化金额用于把周期性安排放到年度尺度理解。它与季度金额存在联系,但不是在季度股息之外又增加一笔同类支付。若不说明这种关系,简单罗列数字可能使读者误以为公告同时宣布了不同款项。
年度化金额便于在同一口径下理解季度安排,但未来每期支付仍取决于后续正式决定。资本回报的连续性与当期公告不是同一个问题;经营资源、董事会判断和实际支付相互衔接,才会形成完整年度的资金结果。
单次调整体现的是公司在当时条件下作出的资本分配选择。后续经营与新决定可能改变安排,因此比较不同时期的政策,还要结合各自生效范围,观察现金分配怎样与企业的投入需求和长期财务弹性相协调。
生效条件与支付日期不能混同
当时的新金额适用于指定日期之后应付的季度股息,这一范围界定的是政策怎样进入后续安排。实际资金发放还要结合具体支付事项,资格、周期与执行相互配合,才会让董事会决定落实为股东获得的分配。
登记、支付和政策生效承担不同作用,也可能采用不同时间安排。持有人资格解决谁能够获得分配,支付动作解决资金何时发放,政策范围则界定金额适用于哪些季度;理解这些关系,有助于看清资本回报如何执行。
政策改变需要经过明确的适用范围进入支付安排,持有人资格和实际发放又各有自己的条件。对股东而言,理解这些联系,有助于把长期资本回报方向与单次账户变化分开,也便于观察企业怎样持续执行资金分配。
政策表述与经营结果分别核对
高通当时表达了资本回报方向,季度股息调整是其中一个具体决定。企业还需要为产品、研发与经营保留资源,资金分配因此涉及多重需求之间的协调;政策能否持续执行,与长期经营和财务弹性密切相关。
现金股息把企业资金分配与股东回报联系起来,年度化口径帮助理解周期尺度,生效范围则让政策进入具体执行。把这些关系放在一起,能够看清资本回报并非孤立金额,而是需要长期经营与持续决定共同支持的安排。